

பிள்ளைகளின் உயர்கல்வி மற்றும் திருமணம்: பதற்றமில்லாமல் திட்டமிடுவது எப்படி?


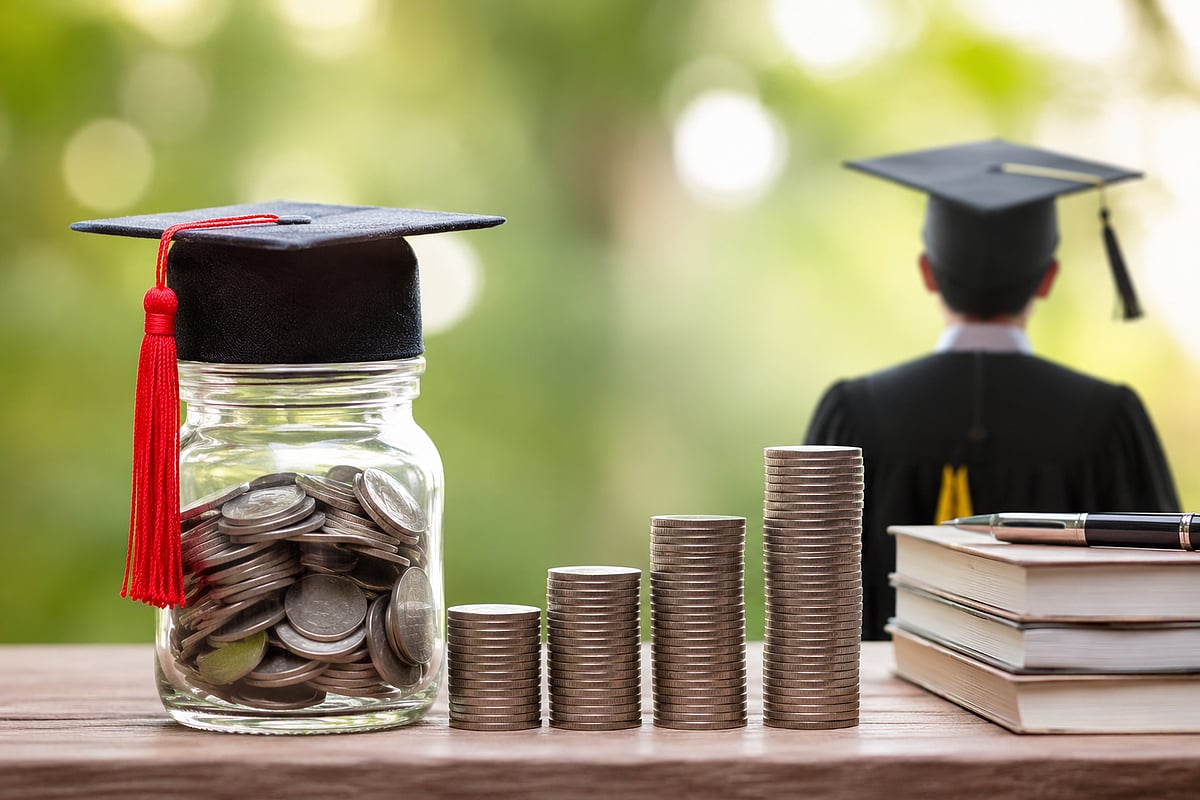
"என் குழந்தை பெரியாளாகி டாக்டர், இன்ஜினியர் ஆகணும்..." - ஒவ்வொரு பெற்றோரின் கனவும் இதுதான். ஆனால், அந்தக் கனவை நனவாக்கத் தேவையான பணம் உங்களிடம் தயாராக இருக்கிறதா?
இன்றைய நிலையில் ஒரு சாதாரணக் கல்லூரியில் இன்ஜினியரிங் படிக்கவே ₹8 முதல் ₹10 லட்சம் வரை தேவைப்படுகிறது. இதே நிலைமை 10 அல்லது 15 ஆண்டுகள் கழித்து எப்படி இருக்கும் என்று யோசித்துப் பார்த்தீர்களா?
எதிர்காலச் செலவு எவ்வளவு இருக்கும்?
இன்றைய சூழலில் கல்வித் துறையின் பணவீக்கம் (Education Inflation) ஆண்டுக்கு சராசரியாக 10% முதல் 12% வரையிலும், திருமணச் செலவுகளுக்கான பணவீக்கம் 8% முதல் 10% வரையிலும் உயர்ந்து கொண்டே போகிறது.
உதாரணத்திற்கு, இன்றைக்கு ஒரு குழந்தையின் உயர்கல்விக்கு ₹15 லட்சம் செலவாகிறது என்றால், 10% பணவீக்கத்தின் அடிப்படையில் இன்னும் 5 ஆண்டுகளில் அது ₹24.15 லட்சமாகவும், 10 ஆண்டுகளில் ₹38.90 லட்சமாகவும், 15 ஆண்டுகள் கழித்து அதுவே ₹62.65 லட்சமாகவும் உயர்ந்து நிற்கும்.
அதேபோல, இன்றைக்கு ஒரு திருமணத்திற்கு ₹20 லட்சம் செலவாகிறது என்றால், இன்னும் 5 ஆண்டுகளில் அது ₹32.20 லட்சமாகவும், 10 ஆண்டுகளில் ₹51.87 லட்சமாகவும், 15 ஆண்டுகள் கழித்து ₹83.54 லட்சமாகவும் பூதாகரமாக உருவெடுக்கும்.
இதனைச் சேர்ப்பது சாத்தியம்தானா?
வரலாற்றுத் தரவுகளின்படி, நிஃப்டி 50 (Nifty 50 Index) கடந்த 20 ஆண்டுகளில் சராசரியாக 12% முதல் 14% வரை ஆண்டு கூட்டு வளர்ச்சியை (CAGR) வழங்கியுள்ளது.
உதாரணம்: 15 ஆண்டுகளுக்குப் பின் தேவைப்படும் ₹60 லட்சத்திற்கு, நீங்கள் 12% எதிர்பார்க்கப்படும் ரிட்டர்ன் தரும் ஃபண்டில் மாதம் ₹12,000 SIP செய்தாலே போதும். முதலீடு செய்யாத பட்சத்தில், கடைசி நேரத்தில் வட்டிக்குக் கடன் வாங்க வேண்டிய சூழல் உருவாகும்.
குழந்தையின் உயர்கல்வி மற்றும் திருமணத்தை சுமையில்லாமல் திட்டமிட 4 விஷயங்களைக் கவனத்தில் கொள்ளவும்:
Step-Up SIP உத்தி: ஆரம்பத்தில் பெரிய தொகையை முதலீடு செய்ய வேண்டியதில்லை. மாதம் ₹5,000-ல் தொடங்கி, ஒவ்வோர் ஆண்டும் சம்பள உயர்விற்கு ஏற்ப முதலீட்டை 10% மட்டும் உயர்த்தினால் போதுமானது.
பாதுகாப்பு உத்தி: இலக்கு வர 3 ஆண்டுகள் இருக்கும்போதே, ஈக்விட்டி ஃபண்டில் உள்ள பணத்தை சிறுகச் சிறுக பாதுகாப்பான டெப்ட் ஃபண்டுகளுக்கு (Debt Funds) மாற்ற வேண்டும். இதனால் கடைசி நேரத்தில் பங்குச்சந்தை சரிந்தாலும் நிதி பாதிக்கப்படாது.
டேர்ம் இன்சூரன்ஸ்: முதலீடு செய்யும் பெற்றோருக்கு ஏதேனும் அசம்பாவிதம் நடந்தாலும், குழந்தைக்குத் திட்டமிட்ட தொகை போய்ச்சேரப் போதிய டேர்ம் இன்சூரன்ஸ் கட்டாயம் இருக்க வேண்டும்.
ஆண்டு ரிவ்யூ (Annual Rebalancing): ஆண்டுக்கு ஒருமுறை முதலீட்டை ஆய்வு செய்து, சுமாராகச் செயல்படும் ஃபண்டுகளை நீக்கிவிட்டு போர்ட்ஃபோலியோவைச் சீரமைக்க வேண்டும்.
சரியான திட்டமிடலால் உங்கள் வாழ்க்கை எப்படி மாறும்?
குழந்தை கல்லூரிக்குச் செல்லும்போது எந்த வங்கியிலும் கல்விக் கடனுக்கு (Education Loan) அலைந்து திரிய வேண்டியதில்லை.
பணமின்மையால் குழந்தையின் கனவைச் சுருக்காமல், அவன்/அவள் விரும்பிய சிறந்த கல்லூரியில் சேர்க்க முடியும்.
நிதி சார்ந்த பதற்றங்கள் எதுவுமின்றி உங்கள் குடும்ப நிகழ்வுகளை மகிழ்ச்சியாகக் கொண்டாடலாம்.

உங்கள் குழந்தைகளின் எதிர்காலத்தைத் திட்டமிட சிறப்பு ஒர்க் ஷாப்!
உங்கள் பிள்ளைகளின் கல்வி மற்றும் திருமணத்திற்கான முதலீட்டு திட்டம்!
குழந்தைகளின் எதிர்கால உயர்கல்வி மற்றும் திருமணச் செலவுகளுக்கு எப்போது, எப்படித் திட்டமிடுவது?
நாள்: ஆகஸ்ட் 23, 2026, ஞாயிறு
நேரம்: காலை 11 - 12:30 மணி - இந்திய நேரம்
பேச்சாளர்: கார்த்திக் சங்கரன், மியூச்சுவல் ஃபண்ட்ஸ் நிபுணர்
நிகழ்ச்சிக்கு முன்பதிவு செய்ய: https://labham.money/events/webinar-aug23-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_aug23_2026
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0



Comments (0)