

இந்த மைண்ட்செட் இருக்கிறவங்க கிரெடிட் கார்டு வச்சுக்கிட்டா, கடனாளி ஆவது கன்ஃபார்ம்!

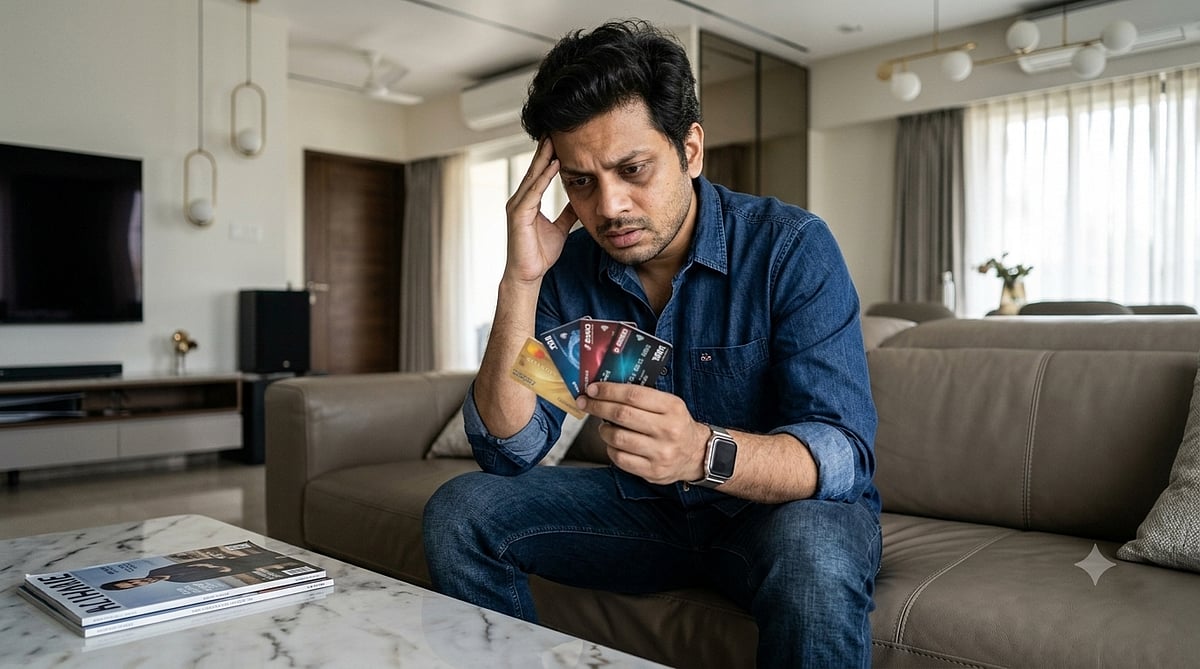
“நான் அஞ்சு கிரெடிட் கார்டு யூஸ் பண்றேன். சரியா டியூ கட்டாம விட்டதால வட்டிக்கு வட்டி சேர்ந்து ஆறு லட்சத்துக்கு மேல கடன் சேர்ந்துடுச்சு. எல்லா பேங்குல இருந்தும் போன் பண்ணிக்கிட்டே இருக்காங்க. ஒரே மன உளைச்சலா இருக்கு. இந்த இக்கட்டான நிலைமையில இருந்து தப்பிக்கிறது எப்படின்னு தெரியலை சார்...”
அந்த நிதி ஆலோசகரிடம் இப்படிப் புலம்பிக்கொண்டிருந்தார் 30 வயது இளைஞர் ஒருவர். ஐடி கம்பெனியில் வேலை பார்ப்பதாக அவரிடம் அறிமுகப்படுத்திக்கொண்ட அந்த இளைஞரைப் பார்ப்பதற்கே பரிதாபமாக இருந்தது.
முதலீடு தொடர்பாக ஆலோசனைக்குச் சென்ற இடத்தில் அந்த இளைஞரின் தவிப்பு யோசனையை வேறுபக்கம் திருப்பியது.
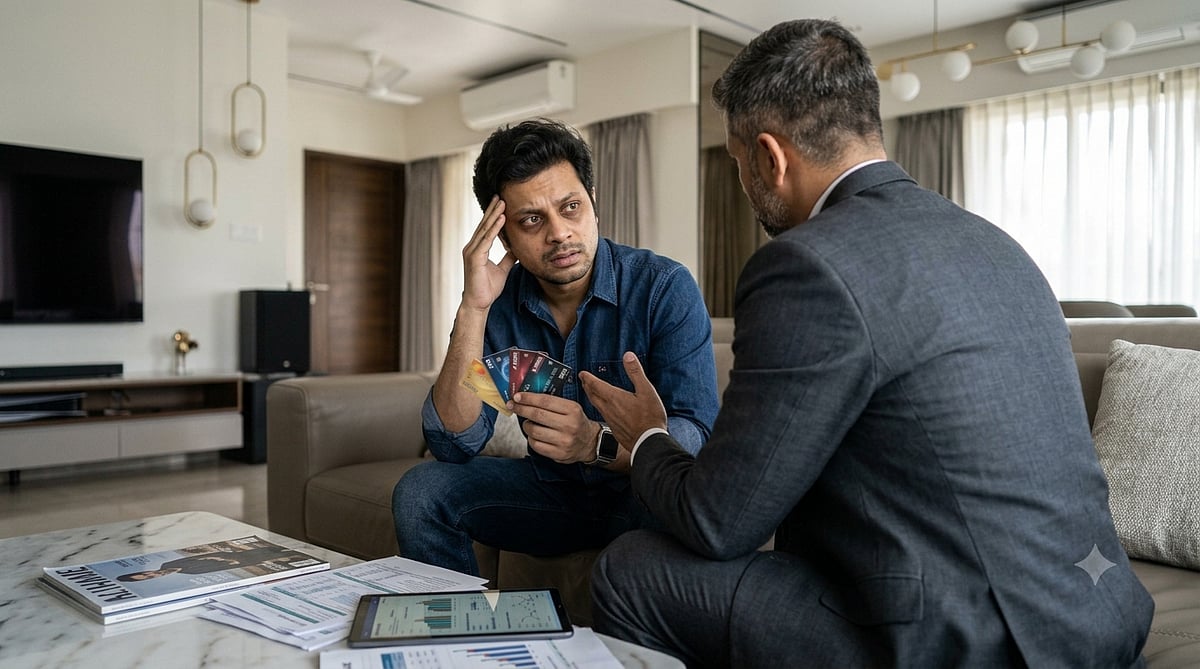
விலை உயர்ந்த ஜீன்ஸ் பேண்ட், பிராண்டட் சர்ட், கையில் ஹைடெக் ஸ்மார்ட் வாட்ச், ஆப்பிள் ஐபோன்... அம்பானி வீட்டு பையன் போல டிப்டாப் தோற்றத்தில் இருந்த அந்த இளைஞர் சாதாரண மிடில் கிளாஸ் குடும்பத்தைச் சார்ந்தவர்தான் என்பதை அவரின் பேச்சிலிருந்து புரிந்துகொள்ள முடிந்தது.
அவருக்கு தனி அறையில் அமர்த்தி ஆலோசனை சொல்லி அனுப்பிவிட்டு அடுத்து நம்மை அழைத்தார் நிதி ஆலோசகர். முதலீடு பற்றி தெரிந்துகொள்ளும் முன், அந்த இளைஞர் பற்றியும், அவருக்குச் சொன்ன ஆலோசனைப் பற்றியும் அறியும் ஆர்வத்தில் கேட்டபோது, பொதுவான சில விஷயங்களை நிதி ஆலோசகர் நம்மிடம் பகிர்ந்துகொண்டார். அவர் சொன்னவை...
“பொதுவாக, கடன் இல்லாமல் வாழ இன்றைய இளைஞர்களுக்கு பழக்கப்படுத்த வேண்டும். ஆனால், வீட்டில் பெற்றோர்களும் சரி, பள்ளியில் ஆசிரியர்களும் சரி... பணம் பற்றியும், அதை நிர்வகிப்பது பற்றியும், அதன் மதிப்புப் பற்றியும் சொல்லித் தருவதில்லை. அதனால்தான் நிறைய இளைஞர்கள் செலவு மனப்பான்மையில் தடம் மாறிச் சென்று விடுகிறார்கள். இன்றைய டிஜிட்டல் உலகில் ஆசையைத் தூண்டும் பல விஷயங்கள் நம் கைக்குள் வந்துவிடுகின்றன, மனதில் பதிந்து விடுகின்றன.
வருமானத்துக்குள் வாழும் பயிற்சி தரப்படாததால், அவர்கள் மிகச் சுலபமாக நுகர்வு விளம்பர வலையில் விழுந்துவிடுகிறார்கள். தன் பணக்கார நண்பர்கள் போல ஆடம்பரமாக வாழ ஆசைப்படுகிறார்கள். அதற்கு ஏற்ப இன்றைக்கு ஓரளவு சம்பளம் வாங்கும் இளைஞர்களுக்கு வலிய வந்து வங்கிகள் கிரெடிட் கார்டுகளைத் திணிக்கின்றன. மனக் கட்டுப்பாடு இல்லாத பல இளைஞர்கள் ஆசைப்பட்டதையெல்லாம் வாங்கிக் குவிக்கிறார்கள். ஹோட்டல், பிக்னிக் என வாழ்க்கையை வருமானத்தைத் தாண்டி விசாலமாக்கிக் கொள்கிறார்கள். இந்த பொருத்தமற்ற லைஃப் ஸ்டைல் மாற்றம்தான் மிக விரைவில் கடன் சுழலில் சிக்கக் காரணம்.
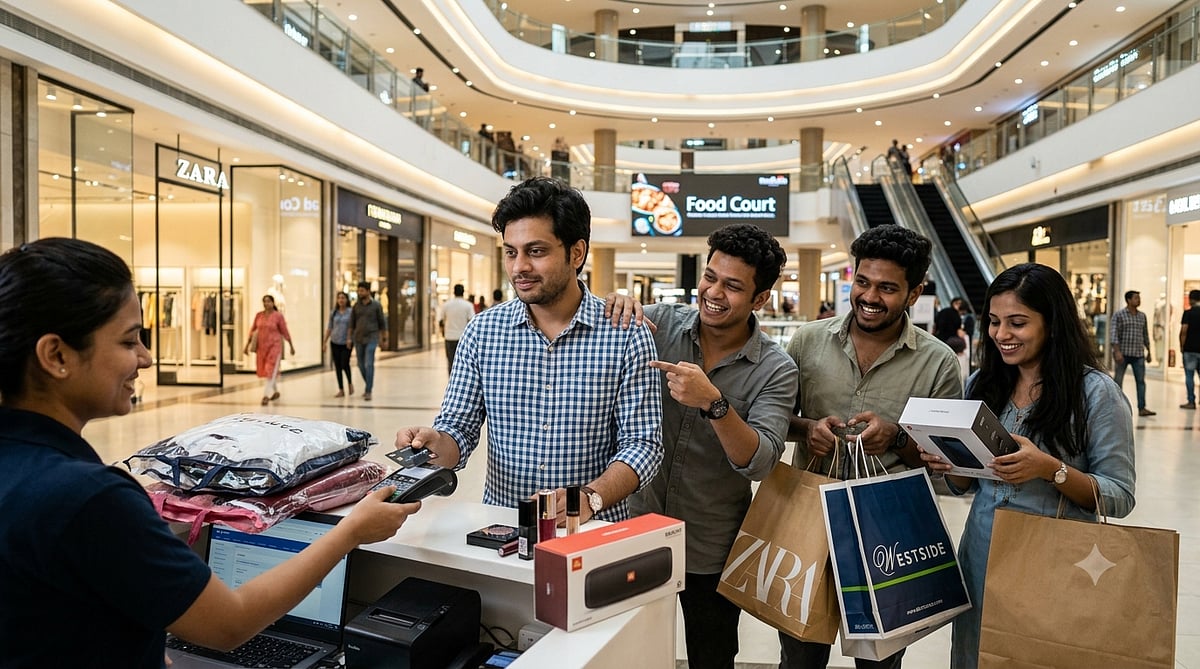
இப்போது ஆலோசனைக்கு வந்துபோன இளைஞரும் அந்த ரகம்தான்...” என்றவர், கிரெடிட் கார்டு வைத்திருப்பதன் அவசியம், தேவை குறித்தும், அதை எப்படிப் பயன்படுத்த வேண்டும், வருமான அளவை மனதில் வைத்து, கார்டு மூலமான கடனை எப்படிக் கட்டுப்பாட்டுடன் கையாள வேண்டும், எப்படி பில் தொகை கட்ட வேண்டும், எத்தனை கார்டு வைத்துக்கொள்ள வேண்டும், எப்படிப்பட்ட மனப்பான்மை உள்ளவர் கிரெடிட் கார்டை தவிர்க்க வேண்டும் என்றும் அந்த இளைஞருக்கு அறிவுரை சொன்னதாகச் சொன்னார் நிதி ஆலோசகர்.
அவர், அந்த இளைஞருக்குச் சொன்ன ஆலோசனை இதுதான்...
‘‘கிரெடிட் கார்டு அவசியம்தான்... ஆனால், நமக்குத் தேவையா, எதற்குத் தேவை, எப்படிப் பயன்படுத்தப் போகிறோம் என்ற கேள்விகள் கேட்டு அதற்கான சரியான பதிலை அறிய வேண்டும். இளைஞர்கள் முதலில் ஒரு விஷயத்தைப் புரிந்துகொள்ள வேண்டும். கிரெடிட் கார்டு என்பது பணம் இல்லாத சூழலில் உதவும் ஒரு கருவி. அதேநேரம், அதன் மூலம் பெறும் பணம் நம்முடைய பணம் கிடையாது. கிரெடிட் கார்டு என்பது ஒரு கடன் வசதி. அதை எப்படிப் பயன்படுத்துகிறோம் என்பதில்தான் நம்முடைய நிதி எதிர்காலம் இருக்கிறது.
அவசரமான நேரத்தில் பணம் கையில் இல்லாதபோது, ஆன்லைன் பரிவர்த்தனைகள் செய்யும்போது, சில குறிப்பிட்ட செலவுகளுக்கு வட்டியில்லாத கால அவகாசத்தைப் பயன்படுத்தும்போது கிரெடிட் கார்டு உதவியாக இருக்கலாம். ஆனால், கார்டு இருக்கிறது என்பதற்காகத் தேவையில்லாத பொருள்களை வாங்கினால் சிக்கல்தான். கிரெடிட் கார்டு மூலம் செலவு செய்யும்போது, அந்தப் பணம் நம்முடைய வங்கிக் கணக்கிலிருந்து உடனே போகாததால், செலவு செய்த உணர்வே பலருக்கு வருவதில்லை என்பதுதான் ஆபத்தான விஷயம். இதுதான் பிரச்னையின் ஆரம்பம்.
அடுத்ததாக, எத்தனை கிரெடிட் கார்டுகள் வைத்துக்கொள்ளலாம் என்ற கேள்வி வருகிறது. இதற்கு எல்லோருக்கும் பொருந்துகிற ஒரே எண்ணிக்கையைச் சொல்ல முடியாது. அவரவர் வசதி, தேவையைப் பொறுத்த விஷயம். ஆனால், செலவுகளைக் கண்காணிக்க முடியாதவர்கள், ஏற்கெனவே கடன் வைத்திருப்பவர்கள், கார்டுகளின் கட்டணத் தேதிகளை மறந்துவிடுபவர்கள் கிரெடிட் கார்டையே தவிர்ப்பதுதான் நல்லது. கட்டுப்பாட்டுடன் பயன்படுத்தத் தெரிந்தவர்களுக்கு ஒன்று அல்லது இரண்டு கார்டுகள் போதுமானதாக இருக்கும்.
கார்டில் செலவு செய்த தொகையை மாதம்தோறும் முழுமையாகச் செலுத்துவதுதான் முக்கியம். குறைந்தபட்சத் தொகையை மட்டும் கட்டிவிட்டால் போதும் என்று நினைப்பது மிக மிகத் தவறு. அது தாமதக் கட்டணத்தைத் தவிர்க்க உதவினாலும், மீதமுள்ள தொகைக்கு வட்டி தொடர்ந்து சேர்ந்து சுமை ஆகிவிடும். அதோடு, புதிய செலவுகளும் சேரும்போது கடன் பெரிதாகிவிடும்.
சம்பளம் வந்ததும் முதலில் அத்தியாவசியச் செலவுகள், வீட்டுக் கடன் உள்ளிட்ட தவணைகள், சேமிப்பு ஆகியவற்றுக்குப் பணத்தை ஒதுக்க வேண்டியது அவசியம். அதன் பிறகு கையில் இருக்கும் தொகைக்குள் செலவைத் திட்டமிடுவதே நல்லது. கிரெடிட் கார்டு செலவுகளை இதுதான் கட்டுப்பாட்டுக்குள் வைக்க உதவும். நிறைய பேர் செய்யும் தவறு, அடுத்த மாதச் சம்பளத்தை முன்கூட்டியே கார்டு மூலம் செலவு செய்துவிடுவதுதான். இது மிக மிக மோசமான பணப் பழக்கம் என்பதை மனதில் பதிய வைத்துக்கொள்வது முக்கியம்.
இன்னொரு முக்கியமான விஷயம், ஒரு கிரெடிட் கார்டில் செலவு செய்துவிட்டு, அதை அடைக்க இன்னொரு கார்டைப் பயன்படுத்துவது, தனிநபர் கடன் வாங்குவது என்று கடனைச் சுழற்றிக்கொண்டே இருக்கக்கூடாது. ஏற்கெனவே கடன் அதிகமாக இருந்தால், புதிய செலவுகளை நிறுத்திவிட்டு, வங்கியிடம் பேசி திருப்பிச் செலுத்துவதற்கான திட்டத்தைத் தெரிந்துகொள்ள வேண்டும். அப்படிச் செய்யாமல் தட்டிக் கழிப்பது சுமையைக் கூட்டும், மன உளைச்சளை அதிகப்படுத்தும். தேவையெனில் தகுதியான நிதி ஆலோசகரின் உதவியைப் பெறலாம்.
அடுத்து, எந்த மாதிரியான மனப்பான்மை உள்ளவர்கள் கிரெடிட் கார்டைத் தவிர்க்க வேண்டும் என்பது முக்கியமான விஷயம். மற்றவர்களைப் பார்த்து ஆடம்பரமாக வாழ ஆசைப்படுகிறவர்கள், வருமானத்தைவிட அதிகமாகச் செலவு செய்கிறவர்கள், செலவுகளைக் கணக்கிடாதவர்கள், கடன் வாங்குவதை எளிதாக நினைப்பவர்கள், பட்ஜெட் போட்டு செலவைச் செய்யாதவர்கள் எல்லாம் மிகவும் கவனமாக இருக்க வேண்டும். இவர்களுக்குக் கிரெடிட் கார்டு என்பது தேவை மற்றும் வசதியை விட ஆபத்தையே விளைவிக்கும் எனலாம்.
நிறைய பேர் சொந்த வீடு இருப்பது ஒரு அந்தஸ்து என்பது போல கிரெடிட் கார்டை வைத்திருப்பதும் அந்தஸ்து என நினைக்கிறார்கள். அது தவறான சிந்தனை. கிரெடிட் கார்டைச் சரியாகக் கையாளத் தெரியாவிட்டால் மிகப் பெரிய கடன் சுழலில் சிக்கிக்கொள்ள நேரிடும் என்பதைப் புரிந்துகொள்ள வேண்டும். ‘நிதி ஒழுக்கம் எனக்கு இல்லை’ என்று உணர முடிந்தவர்கள், கிரெடிட் கார்டை வாங்காமல் இருப்பதுதான் பாதுகாப்பானது.
கிரெடிட் கார்டு, நம்மிடம் பணம் இல்லை என்றாலும், பணம் இருப்பதைப் போன்று நினைக்க வைத்துவிடுகிறது. கிரெடிட் கார்டில் செலவு செய்து வசதியாக வாழ்வதுபோலக் காட்டிக்கொள்வது தற்காலிகமாக மகிழ்ச்சியைத் தரலாம். ஆனால், அந்த மகிழ்ச்சி நிஜமானது அல்ல என்பதே உண்மை. தவணைத் தொகை செலுத்த முடியாத சூழலில் பெரும் பாரமாக மனதை அழுத்தும் என்பதை உணர வேண்டும்.
வருமானத்துக்குள் வாழக் கற்றுக்கொண்டால், கிரெடிட் கார்டு என்பது ஒரு கூடுதல் வசதியாக இருக்கும். வருமானத்தைவிட அதிகமாகச் செலவு செய்து வாழ நினைத்தால், அதுவே கடன் வலையாகி விடும்.”
இப்படி அந்த நிதி ஆலோசகர் சொன்னது அந்த ஐடி இளைஞருக்கு மட்டுமல்ல. தவறான பணப் பழக்கம் கொண்ட எல்லோருக்கும்தான்!
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0


Comments (0)