

செட்டில்மென்ட் பணத்தில் இந்த 5 தவறுகளைச் செய்தால்... பணக் கஷ்டம் நிச்சயம்! சரி, என்ன செய்யலாம்?

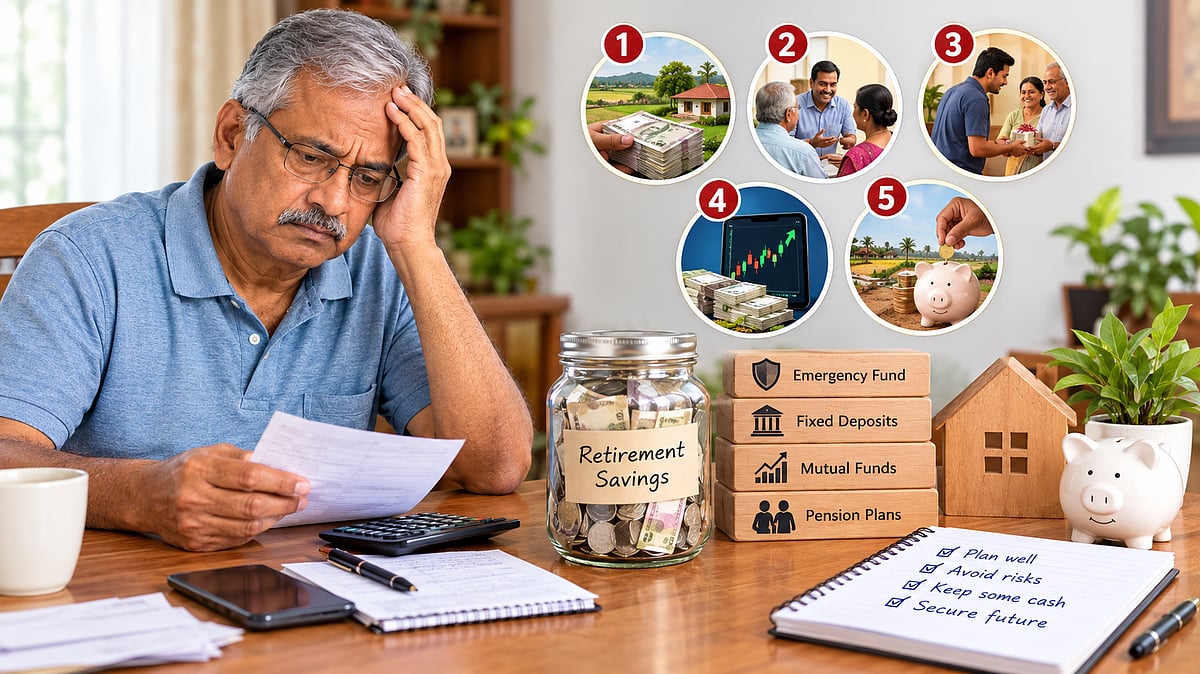
திருச்சியைச் சேர்ந்த மகேந்திரன் என்பவர், பிரபல வாகனத்துறை நிறுவனம் ஒன்றில் 33 வருடங்கள் பணியாற்றிவிட்டு, கடந்த 6 மாதங்களுக்கு முன்புதான் ரிடையர்மென்ட் ஆனார். பி.எஃப், கிராஜுவிட்டி உள்பட அவருக்கு 55 லட்சம் ரூபாய் கிடைத்தது. ஆனால், இன்றைக்கு வீட்டிற்கு அரிசி, பருப்பு வாங்கவும், மருந்து மாத்திரை வாங்கவும்கூட காசில்லாமல் பல நண்பர்களுக்கும், உறவினர்களுக்கும் போன் போட்டு கடன் கேட்டுக் கொண்டிருக்கிறார்.
கடன் கேட்கத்தான் போன் செய்கிறார் எனத் தெரிந்துகொண்ட பலரும் போனை எடுப்பதே இல்லை. அப்படியே எடுக்கும் சிலரும் எதையாவது சொல்லி தட்டிக்கழித்து விடுகிறார்கள்.
“மகேந்திரன் வேலைக்கெல்லாம் போறது இல்லையப்பா... சம்பாத்தியம் இல்லாம வாங்கின கடனை எப்படித் திருப்பித் தருவாரு... அதான் இல்லைன்னு சொல்லிட்டேன்...” என சிலர் பேசிக்கொண்டது காதில் விழ, நொந்துபோய் விட்டார் மகேந்திரன். செட்டில்மென்ட் பணத்தை பத்திரமாக வைத்திருந்தால் இந்த நிலை வந்திருக்காதே என இப்போது வருந்துகிறார் அவர்.
சிலர் நண்பர்களின் பேச்சைக் கேட்டு கொடைக்கானல் பக்கத்தில் கூட்டாகச் சேர்ந்து பண்ணை நிலம் வாங்க 40 லட்சம் ரூபாயை முதலீடு செய்தார். மூன்றே மாதத்தில் பங்குதாரர்களிடையே மனக்கசப்பு ஏற்பட, பிரச்னை விஸ்வரூபம் எடுக்க, அந்த நிலம் அப்படியே கிடக்கிறது. பண்ணை நிலம் மூலம் வருமானம் வரும் என நண்பர்கள் சொன்னதை நம்பி மிச்சப் பணத்தையும் வெளியூரில் இருக்கும் மகனுக்கும், மகளுக்கும் கொடுத்துவிட்டார். மொத்தப் பணமும் முடங்கிப் போக, இப்போது கைச்செலவுக்கே பணம் இல்லாத நிலை.
மகேந்திரன் மட்டுமல்ல, ரிடையர் ஆகும்போது கிடைக்கும் பெரிய தொகையை, மிச்சமுள்ள வருமானம் இல்லாத வாழ்நாளுக்கு பாதுகாப்பாக வைத்துக்கொள்ள வேண்டும் என்ற எண்ணம் பலருக்கும் வருவதில்லை. சில மாதங்களில் எப்படி எப்படியோ அழித்துவிட்டு, பிறகு திண்டாடி நிற்கிறார்கள். செட்டில்மென்ட் பணத்தில் சில தவறுகளைச் செய்யாமல் இருந்தாலே பணக் கஷ்டம் இல்லாமல் நிம்மதியாக வாழ முடியும் என்னென்ன தவறுகளை பெரும்பாலானோர் செய்கிறார்கள், அவற்றை எப்படித் தவிர்க்க வேண்டும் என நிதி ஆலோசகர்கள் சுட்டிக்காட்டும் முக்கியமான சில விஷயங்களைப் பார்ப்போம்.
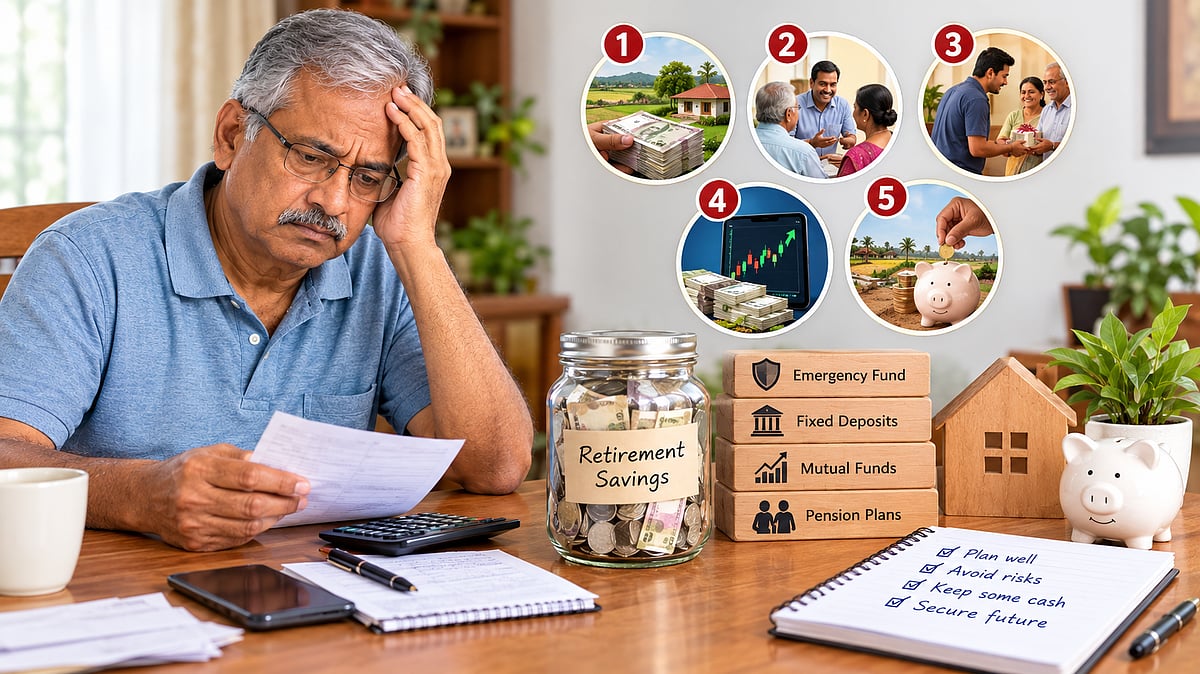
1. மொத்தப் பணத்தையும் ஒரே முதலீட்டில் போடுவது!
செட்டில்மென்ட் பணம் முழுவதையும் போட்டு நிலம், வீடு வாங்குவது நிறைய பேர் செய்யும் தவறு. இன்னும் சிலர் ஓய்வுக்காலத்தில் பெரிய தொகையை முதலீடாகப் போட்டு அனுபவம் இல்லாத தொழிலை ஆரம்பிக்கிறார்கள். இன்னும் சிலர் ரிஸ்க்கைப் புரிந்துகொள்ளாமல் பங்குச் சந்தையில் மொத்தமாக முதலீடு செய்கிறார்கள்.
ரிஸ்க்கான முதலீடுகளிலும், எளிதில் பணமாக்க முடியாத முதலீடுகளிலும் பலரும் மொத்தப் பணத்தையும் போட்டுவிட்டு விழிபிதுங்கி நிற்கிறார்கள். சுலபமாக எடுத்துச் செலவு செய்யக்கூடிய முதலீட்டுத் திட்டங்களிலும், ரிஸ்க் குறைந்த திட்டங்களிலும் பணத்தைப் பிரித்து வைத்திருப்பதுதான் பாதுகாப்பானது என்பதைப் புரிந்துகொள்வது அவசியம்.
2. நண்பர்கள், உறவினர்களின் ஆசை வார்த்தைகளை நம்புவது!
“இந்த ஏரியாவுல மனை வாங்கிப் போட்டா அடுத்த 3 வருஷத்துல மூணு மடங்கு ஏறிடும்...” என சிலர் ஆசையைத் தூண்டும்படி சொல்வார்கள். இன்னும் சிலர், “இந்த பிசினஸ்தான் எதிர்காலமே. பணத்தைப் போட்டால் சீக்கிரமே அம்பானி ஆகிடலாம்” என்பார்கள். அவர்கள் பொத்தாம்பொதுவாகச் சொல்வதை நம்பி, எந்த ஆய்வும் செய்யாமல் பெரிய தொகையை முதலீடு செய்வது மிகப் பெரிய தவறு. ஏதாவது சிக்கல் என்றால், ஆலோசனை சொன்னவர்கள் எல்லோரும் உங்கள் பக்கத்தில்கூட வரமாட்டார்கள் என்பதே எதார்த்தம்.
3. பிள்ளைப் பாசத்தில் பணத்தை மொத்தமாக அள்ளிக்கொடுப்பது!
பிள்ளைகளின் அவசர, அவசிய தேவைகளுக்காக உதவுவது தவறில்லை. ஆனால், தனக்கான எதிர்கால மருத்துவச் செலவு, மாதாந்தர வாழ்க்கைச் செலவுகளுக்கு ஒதுக்கவேண்டிய பணம் மொத்தத்தையும், பிள்ளைகள் மீது உள்ள பாசத்தில் அள்ளிக்கொடுப்பவர்கள் ஏராளம். பிறகு தங்களுடைய அவசர செலவுகளுக்குப் பணம் இல்லாமல், பிள்ளைகளிடம் கையேந்தும் நிலைக்கு ஆளாக நேரிடும் என்பதைப் பலரும் புரிந்துகொள்வதில்லை.
கோவையைச் சேர்ந்த சுந்தரராமன் என்பவர் மகன் கார் வாங்க வேண்டும் என்பதற்காக தன் சேமிப்புப் பணம் 8 லட்சம் ரூபாயை எடுத்துக் கொடுத்துவிட்டு, இன்றைக்கு மருத்துவமனைக்குச் செல்ல ஆட்டோவுக்கு காசு இல்லாமல் பஸ்ஸுக்காக வெயிலில் காத்துக்கிடப்பதாக கவலையுடன் பகிர்ந்துகொண்டார். அவரைப் போலவே மகள் வீடு கட்ட செட்டில்மென்ட் பணம் மொத்தத்தையும் கொடுத்துவிட்டு, கடலூரைச் சேர்ந்த சிவக்குமரன் இப்போது வீட்டு வாடகை தர பணம் இல்லாமல் தவித்துக் கிடக்கிறார். இவர்களைப் போல எத்தனையோ பேர் பிள்ளைப் பாசத்தில் பணத்தை இழந்துவிட்டு நிர்கதியாக நிற்கிறார்கள். பண விஷயத்தில் பாசத்துக்கும் எல்லை உண்டு மக்களே.
4. அதிக வருமான ஆசையில் அதிக ரிஸ்க்!
இன்றைக்கு மோசடிப் பேர்வழிகள் முதலில் குறிவைப்பது ஓய்வுபெற்ற சீனியர் சிட்டிசன்களைத்தான். செட்டில்மென்ட் பணமாகப் பெரிய தொகை கையில் இருப்பதை மோப்பம் பிடித்த மோசடிக் கூட்டம் சீனியர்களிடம் சுலபமாக வலைவிரிக்கிறது. ‘மாதம் 10% வருமானம், ஒரே ஆண்டில் இருமடங்கு வருமானம், இரண்டு பிளாட் வாங்கினால் கார் பரிசு’ என்றெல்லாம் ஆசை காட்டி அதிக ரிஸ்க்கான விஷயங்களில் இழுத்துப் போட்டுவிடுவது இப்போது அதிகமாக நடக்கிறது. பணம் இருப்பதைத் தெரிந்துகொண்ட நண்பர்கள், உறவினர்கள் சிலர் பங்குச் சந்தையில் டிரேடிங் மூலம் நிறைய சம்பாதித்துத் தருவதாகக் கூறி, பிறகு நஷ்டம் வந்ததும் கண்டுகொள்ளாமல் போய்விடும் சம்பவங்களும் நடந்துவருகின்றன. அதிக வருமானம் என்றால் பொதுவாகவே அதிக ஆபத்தும் இருக்கும் என்பதை உணர்ந்து ஒதுங்கி நிற்க வேண்டும். இல்லாவிட்டால் பெரும்பாலும் பண இழப்பு நிச்சயம்.
5. அவசரத் தேவைக்கு உதவாத முதலீடுகளில் பணத்தை முடக்குவது!
ஓய்வுக்காலத்தில் கிடைக்கும் மொத்தப் பணம் என்பது எதிர்காலத்துக்காகப் பணத்தைப் பெருக்கும் முதலீடு அல்ல. அது வாழ்க்கைக்கான பாதுகாப்பு நிதி என்பதை ரிடையர்மென்ட் ஆகிறவர்கள் புரிந்துகொள்ள வேண்டும்.
காஞ்சிபுரத்தைச் சேர்ந்த வரதராஜன் என்பவர், 20 வருடங்களுக்குப் பிறகு வளர்ச்சி அடையும் எனச் சொல்லப்பட்ட ஒரு மனையில் தன் செட்டில்மென்ட் பணம் 50 லட்சம் ரூபாயையும் முதலீடு செய்தார். திடீரென அவருக்கு மருத்துவ அவசரத் தேவைக்காக 15 லட்சம் ரூபாய் தேவைப்பட, அந்த நிலத்தை உடனடியாக விற்றுப் பணமாக்க முடியவில்லை. பிறகு வேறு வழியில்லாமல் வாங்கிய விலையைவிட குறைவான தொகைக்கு விற்று நிலைமையைச் சமாளித்தார்.
வருமானம் இல்லாத நிலையில் 60 வயதுக்கு மேல் எப்போது வேண்டுமானாலும் பணத்தேவை வரலாம். மருத்துவச் செலவு, வீட்டுப் பழுது, குடும்ப ரீதியான செலவு போன்றவற்றுக்காக உடனடியாகப் பணம் தேவைப்படலாம். அதற்கான தொகையை எளிதில் பணமாக்கக்கூடிய, சுலபமாக எடுக்கக்கூடிய வகையில் வைத்திருக்க வேண்டும். அப்படி இல்லாமல் தனக்கு இப்போதுதான் 25 வயது என்பதுபோல நினைத்துக்கொண்டு, மொத்தப் பணத்தையும் நீண்டகால முதலீடுகளில் போட்டு முடக்கிவிடக் கூடாது.
செட்டில்மென்ட் பணத்தை எப்படி பாதுகாப்பாக வைத்துக்கொள்வது?
மொத்தப் பணத்தையும் ஒரே இடத்தில் முதலீடு செய்யாமல் பிரித்து வைத்துக்கொள்வது கூடுதல் பாதுகாப்பைத் தரும். ஆறு மாதங்கள் அல்லது ஓராண்டுக்கான குடும்பச் செலவு மற்றும் அவசர மருத்துவச் செலவுக்கான தொகையை எளிதில் எடுக்கக்கூடிய பாதுகாப்பான வங்கிக் கணக்கில் வைத்துக்கொள்ளலாம். பெரிதாக வருமானம் இருக்காதே என்று கவலைப்பட வேண்டியதில்லை.
மீதமுள்ள பணத்தை உங்கள் சூழல், உங்கள் மனநிலை, ரிஸ்க் எடுக்கும் தன்மைக்கு ஏற்ப, அதிக ரிஸ்க் இல்லாத மியூச்சுவல் ஃபண்ட் திட்டங்கள், வங்கி டெபாசிட், அரசாங்க உத்திரவாதம் உள்ள ஓய்வுக்கால பென்சன் திட்டங்களில் ஏதாவது ஒன்றிலோ அல்லது இரண்டு மூன்று வகைகளில் பிரித்தோ வைத்துக்கொள்ளலாம்.
முக்கியமாக, ரிடையர்மென்ட் பணம் என்பது மீண்டும் சம்பாதிக்க முடியாத பணம். அதை பல மடங்காகப் பெருக்க வேண்டும் என நினைப்பதைவிட, நீண்டகாலத்துக்கு பாதுகாப்பாக வைத்திருப்பதே முதன்மையான நோக்கமாக இருக்க வேண்டும்.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0


Comments (0)