

'நாளை IT வேலை போனால் என்ன செய்வது?' - நிம்மதியாக இருக்க நீங்க செய்ய வேண்டிய 5 விஷயங்கள் என்னென்ன?

இதைப் படித்துக்கொண்டிருக்கும்போது, சென்னை ஓஎம்ஆர் வீதியிலும், சிறுசேரி ஐடி பூங்காவிலும் ஒரு அமைதியான புயல் வீசிக்கொண்டிருக்கிறது.
நேற்று வரை ‘ஆன்சைட் ஆஃபர்’ வந்துகொண்டிருந்த மின்னஞ்சல் பெட்டியில், இன்று 'மறுசீரமைப்பு' (Restructuring) என்ற பெயரில் பிஐபி (PIP) நோட்டீஸ்கள் வருகின்றன.
உலகளவில் 2026-ல் மட்டும் 2.25 லட்சத்திற்கும் அதிகமான ஐடி ஊழியர்கள் பணிநீக்கம் செய்யப்பட்டுள்ளனர். இதில் கொடுமை என்னவென்றால், 40%-க்கும் அதிகமான வேலை இழப்புகளுக்குக் காரணம் பொருளாதார மந்தநிலை மட்டுமல்ல, 'AI' மற்றும் ‘அட்டோமேஷன்’ தான்!
குறிப்பாக, 40 வயதைக் கடந்த மிட்-லெவல் மேனேஜர்கள், டெஸ்டிங் வல்லுநர்கள் மற்றும் பழைய தொழில்நுட்பங்களில் (Legacy Coders) பணிபுரிபவர்கள் தான் இந்த ஆட்குறைப்புப் புயலின் மையப் புள்ளியில் இருக்கிறார்கள்.
40 பிளஸ் தலைமுறை சந்திக்கும் நிஜமான ஆபத்து
40 வயதில் இருக்கும் ஒரு ஐடி ஊழியரின் வாழ்வியல் சுமை மிகவும் பெரியது:
மாதம் ₹50,000 முதல் ₹70,000 வரை வீட்டுக் கடன் (Home Loan EMI)
குழந்தைகளின் பள்ளி, கல்லூரி கட்டணம் (ஆண்டுக்கு ₹2 - 3 லட்சம்)
குடும்பத்தின் அத்தியாவசிய வாழ்க்கை முறை மற்றும் மருத்துவச் செலவுகள் என நீள்கிறது.
முதிய பெற்றோரின் பராமரிப்புச் செலவு
இந்த நிலையில் திடீரென வேலை பறிபோனால், வெறும் 3 மாதங்களில் கைவசம் உள்ள சேமிப்பு கரைந்துவிடும். 6-வது மாதத்தில் கடன் சுமையால் ஒட்டுமொத்த குடும்ப அமைதியும் குலைந்துவிடும்.
வேலை இழப்பு என்பது இனி ஒரு ‘அசம்பாவிதம்’ அல்ல; அது கார்ப்பரேட் உலகின் ஒரு நிதர்சனமான மறுபக்கம்! இதை எதிர்கொள்ள உடனடியாக நீங்கள் செய்ய வேண்டிய நிதி நடவடிக்கை என்ன?
1. அவசரகால நிதி (Emergency Fund): '6 Months' விதி இனி போதாது!
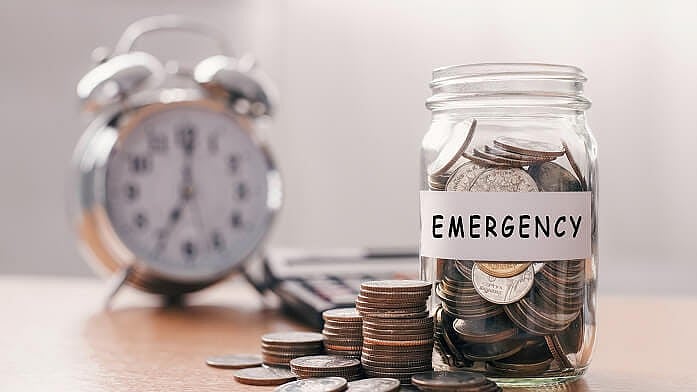
பழைய நிதி விதிகள் 6 மாதச் செலவுகளுக்கான நிதியைச் சேமிக்கச் சொன்னன. ஆனால், இன்றைய சூழலில் 40+ வயதில் புதிய வேலை கிடைக்க 9 முதல் 12 மாதங்கள் வரை ஆகலாம்.
எனவே, உங்களுடைய 12 மாத அத்தியாவசியச் செலவுகள் (EMI + மாதச் செலவுகள் + இன்சூரன்ஸ்) முழுவதையும் உடனே லிக்விட் ஃபண்ட் (Liquid Fund) அல்லது வங்கியின் பிக்ஸட் டெபாசிட்டில் (FD) ஒதுக்கி வையுங்கள்.
இதை முதலீடாகப் பார்க்காமல், உங்கள் குடும்பத்தின் "பாதுகாப்பு வலையாக" மட்டும் பாருங்கள்.
2. 'கடன் சுமை' மறுசீரமைப்பு
உங்கள் கையில் கிடைக்கும் போனஸ் அல்லது தேக்கமடையும் நிதியைக் கொண்டு, வீட்டுக் கடனின் அசலை (Principal Prepayment) பகுதி பகுதியாக உடனே செலுத்துங்கள்.
அதேபோல, தனிநபர் கடன் (Personal Loan) மற்றும் கிரெடிட் கார்டு பாக்கிகளை எந்தக் காரணம் கொண்டும் வைத்திருக்காதீர்கள். வேலை இல்லாத நேரத்தில் 36% வட்டி செலுத்தும் கிரெடிட் கார்டு பாக்கி உங்களை முழுமையாக முடக்கிவிடும்.
3. நிறுவன இன்சூரன்ஸை மட்டுமே நம்பாதீர்கள்!
பெரும்பாலானோர் செய்யும் மிகப்பெரிய தவறு, பணிபுரியும் நிறுவனம் தரும் மருத்துவக் காப்பீட்டை (Group Health Insurance) மட்டுமே நம்பியிருப்பது. வேலை போகும்போது இந்த இன்சூரன்ஸும் உடனே செயலிழந்துவிடும்.
எனவே, இன்றே உங்கள் குடும்பத்திற்காகத் தனியாக ₹10 - ₹15 லட்சத்திற்கான 'பெர்சனல் பேமிலி ஃபுளோட்டர் ஹெல்த் இன்சூரன்ஸ்' (Personal Family Floater) எடுத்துக்கொள்ளுங்கள்.
வேலை போனாலும் சம்பளம் தரும் '30X' கணக்கீடு!
நீங்கள் எந்த வேலை இழப்பையும் கண்டு பயப்படாமல், நிதிச் சுதந்திரத்துடன் (Financial Independence) வாழ 30X விதியைப் (Rule of 30X) பின்பற்ற வேண்டும்.
ஒரு எளிய கணக்கீடு:
உங்கள் குடும்பத்தின் ஒரு மாத அத்தியாவசியச் செலவு: ₹60,000
ஒரு வருடச் செலவு: ₹60,000 × 12 = ₹7.20 லட்சம்
நீங்கள் இனி உருவாக்க வேண்டிய கார்பஸ் நிதியம்: ₹7.20 லட்சம் × 30 மடங்கு = ₹2.16 கோடி
இந்த ₹2.16 கோடியை நீங்கள் சரியான ஈக்விட்டி மற்றும் டெட் ஃபண்டுகளில் முதலீடு செய்திருந்தால், SWP (Systematic Withdrawal Plan) மூலம் ஆண்டிற்கு 6% தொகையை எடுக்கும்போது, வேலை இல்லாவிட்டாலும் மாதம் ₹1.08 லட்சம் உங்கள் கணக்கிற்குத் தொடர்ந்து வந்துகொண்டே இருக்கும்!
இவ்வளவு பெரியதொகை இல்லை என்றாலும் இதில் 25% இருந்தால் போதும், அடுத்த 5-10 வருடங்களுக்கு உங்களுக்கான நிதிப் பாதுகாப்பு கிடைக்கும்.
40-களில் நீங்கள் வைத்திருக்க வேண்டிய முதலீட்டு விகிதம் (Asset Allocation)
முதலீட்டு முறை
Index / Large Cap Mutual Funds நீண்டகாலப் பாதுகாப்பான கூட்டு வளர்ச்சி 50%
Flexi Cap / Mid Cap Funds பணவீக்கத்தை மிஞ்சிய அதிவேக வளர்ச்சி 20%
Short-term Debt / Arbitrage Funds அவசரகாலப் பாதுகாப்பு & லிக்விடிட்டி 20%
Gold ETF பொருளாதாரச் சரிவில் இருந்து பாதுகாப்பு 10%
வாசகர்களுக்கான அறிவுரை...
உங்கள் கம்பெனி ஐடி கார்டையும், தற்போதைய பதவியையும் மட்டுமே உங்களின் அடையாளமாக நினைக்காதீர்கள். ஒருபுறம் AI மற்றும் புதிய தொழில்நுட்பங்களுக்கு ஏற்ப உங்கள் திறன்களை உயர்த்திக் கொள்ளுங்கள் (Upskilling).
மறுபுறம், உங்கள் முதலீட்டை உங்களுக்கான "இரண்டாவது மாதச் சம்பளமாக" (Passive Income) மாற்றும் வேலையை இன்றே தொடங்குங்கள். வேலை உங்களை விட்டுப் போகலாம்; ஆனால், திட்டமிட்டு உருவாக்கிய நிதி உங்களை ஒருபோதும் கைவிடாது!
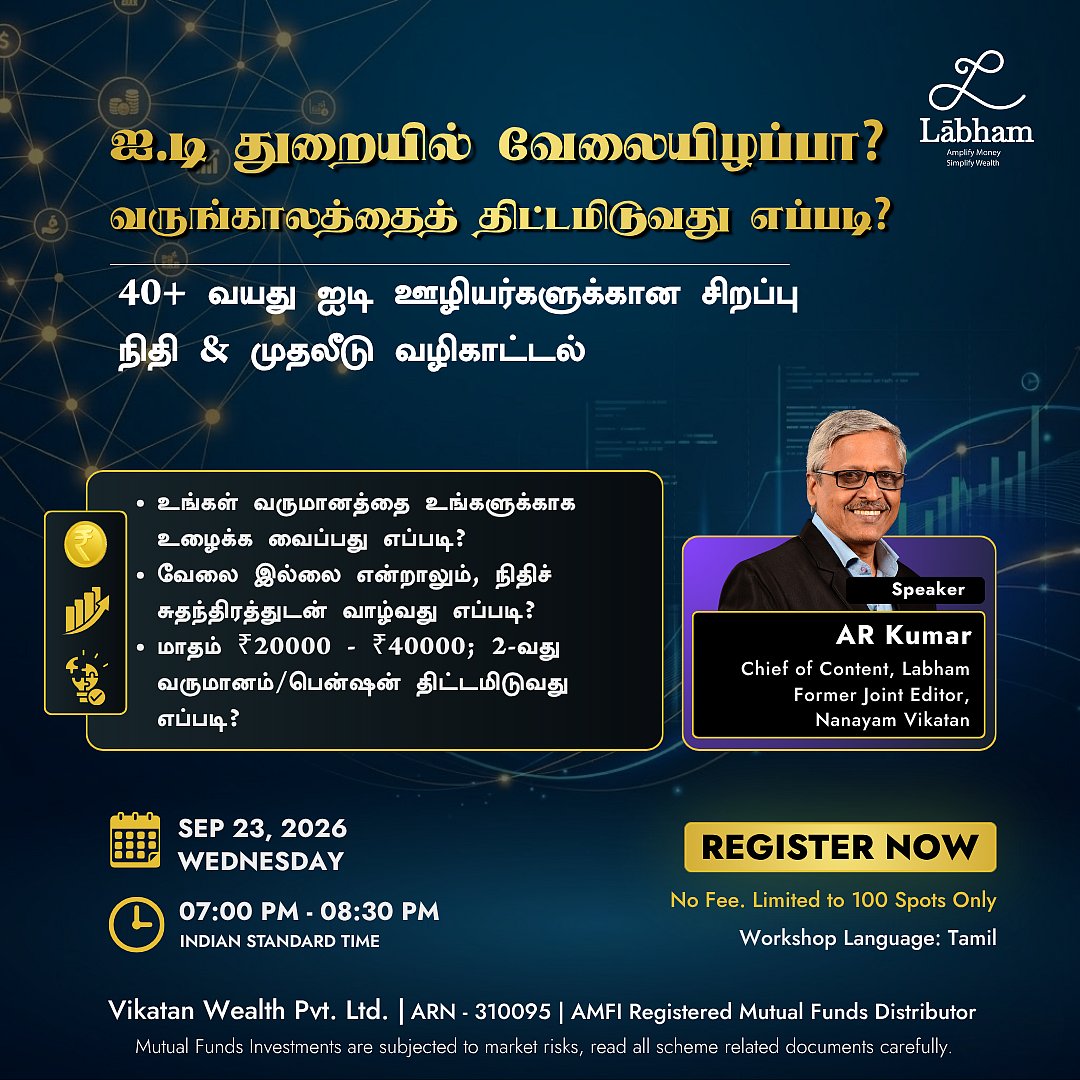
ஐடி துறையில் வேலையிழப்பா? வருங்காலத்தைத் திட்டமிடுவது எப்படி?
உங்கள் வருமானத்தை வளமான எதிர்காலமாக மாற்றும் பர்சனல் ஃபினான்ஸ் வகுப்பு - ஐடி துறையினருக்கான சிறப்பு நிதி & முதலீடு வழிகாட்டல். 40+ வயதினருக்கு ஏற்ற நிகழ்ச்சி இதுவாகும்.
நாள்: செப்டம்பர் 23, 2026, புதன்
நேரம்: மாலை 07 - 8:30 மணி - இந்திய நேரம்
முன்பதிவுக்கு: https://labham.money/events/webinar-sep23-2026?utm_source=vikatan_com&utm_medium=article&utm_campaign=webinar_sep23_2026
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0



Comments (0)